

Wer die Schweiz verlässt, muss nicht nur den Umzug organisieren. Auch die Pensionskasse, die Steuererklärung und der richtige Zeitpunkt des Kapitalbezugs sollten frühzeitig geklärt werden. Das gilt für Schweizer(-innen) ebenso wie für Expats, die in ihr Heimatland zurückkehren oder in ein anderes Land weiterziehen. Wenn Sie nicht im Voraus planen, wann, wo und in welcher Form Sie Ihre Kapitalleistungen beziehen, können Fehler oder übersehene Details Tausende Franken kosten. Die finanziellen Folgen lassen sich später häufig nicht mehr rückgängig machen.
Wo kann Ihre Auswanderungsplanung teuer werden?
Wählen Sie einen Themenbereich. Jede Karte führt Sie direkt zu den zugehörigen Fehlern und Praxisfällen.
Zu spät geplant?
Fristen, Einkäufe und Unterlagen
Was dürfen Sie beziehen?
EU/EFTA, Drittstaat und BVG-Anteil
Wann sollten Sie beziehen?
Vor oder nach dem Wegzug?
Wo fallen Steuern an?
DBA, Zielland, Sitzkanton und Kosten
Wie Guthaben strukturieren?
Pensionskasse, Freizügigkeit und 3a
Kapital, Rente oder beides?
Einkommen, Flexibilität und Risiken
Fehler Nr. 1: Mit der Planung zu spät beginnen
Die steuerlich wichtigsten Entscheidungen – die Wahl zwischen Kapital und Rente, der Freizügigkeitseinrichtung, der Zeitpunkt des Kapitalbezugs sowie die Koordination mit Säule-3a-Konten – sollten idealerweise Monate oder sogar Jahre im Voraus geplant werden. Verzögertes Handeln und das Versäumen von Fristen verringern die Möglichkeiten zur Wahl des Zeitpunkts der Kapitalentnahmen erheblich.
Beispiel: Eine Person zahlt zwei Jahre vor der geplanten Auswanderung freiwillig CHF 50’000 in die Pensionskasse ein und zieht den Betrag steuerlich ab. Nach dem Wegzug möchte sie das gesamte Vorsorgeguthaben beziehen. Da die dreijährige Frist noch nicht abgelaufen ist, kann das Steueramt den früher gewährten Abzug rückwirkend aberkennen.
Steuer-Tipp
Erstellen Sie rechtzeitig einen Zeitplan für Wegzug, Kapitalbezug und Säule 3a. Prüfen Sie dabei die Fristen Ihrer Vorsorgeeinrichtung und sämtliche Einkäufe der letzten drei Jahre.
Fehler Nr. 2: Die Unterschiede zwischen EU/EFTA und Drittstaaten nicht kennen
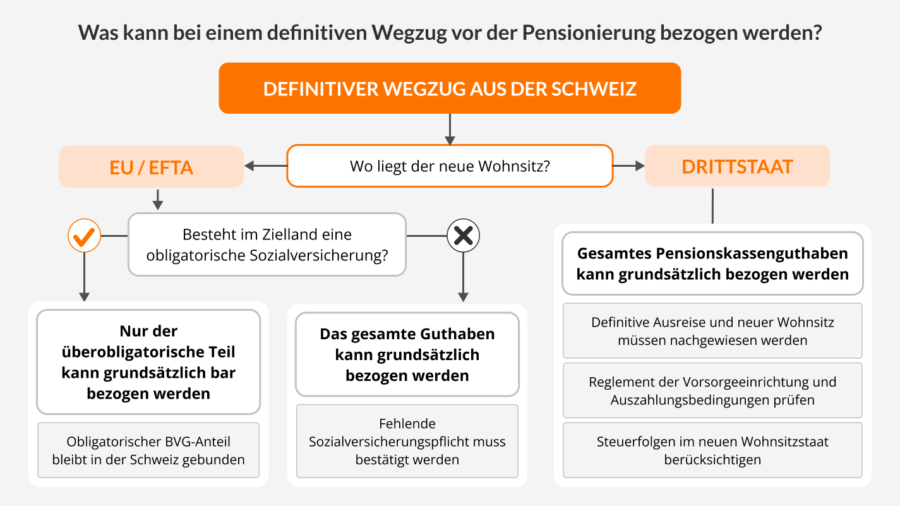
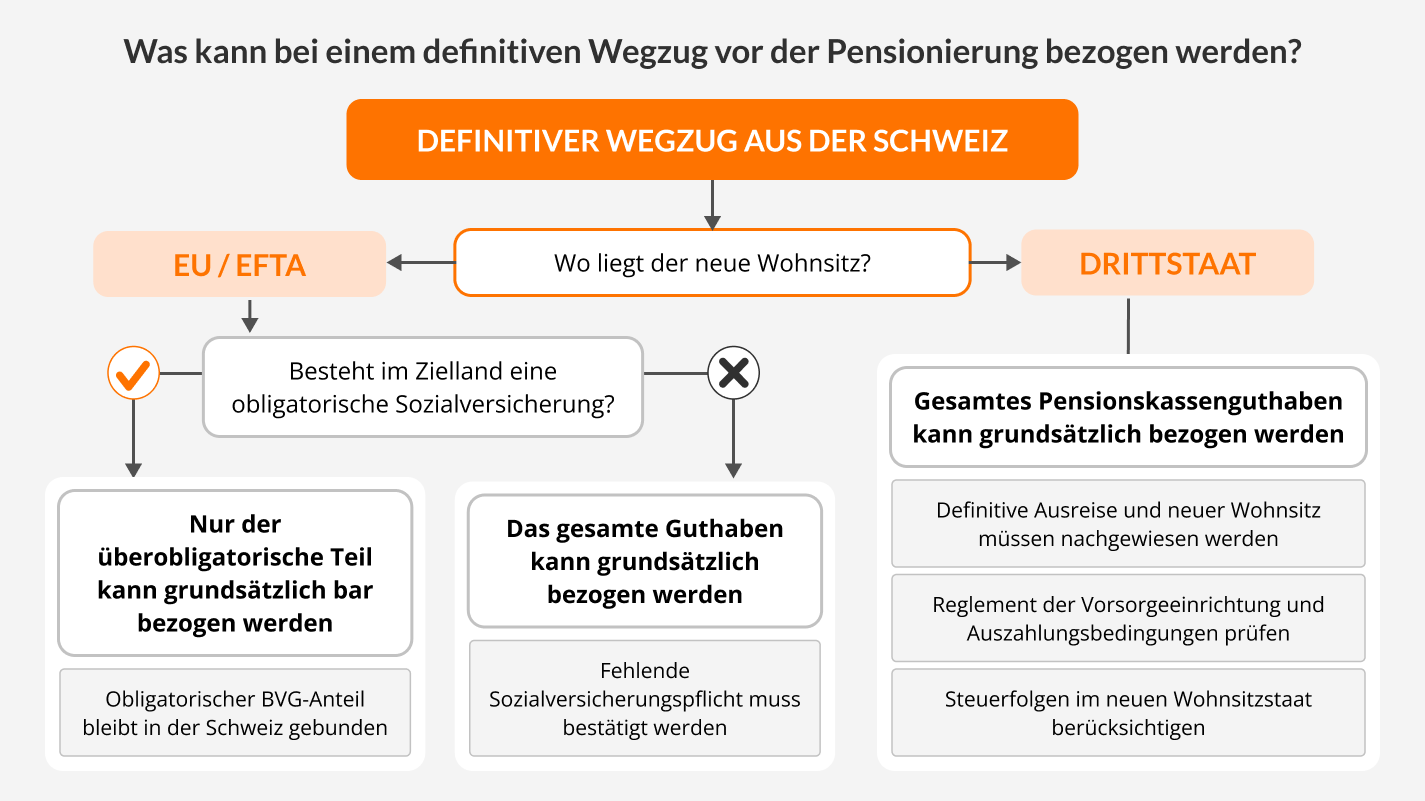
Viele glauben fälschlicherweise, sie könnten bei einer definitiven Auswanderung automatisch ihr gesamtes Rentenguthaben abheben. Bei einem Umzug in einen Drittstaat könnte man das schon; bei einem Umzug in die EU/EFTA bleibt der obligatorische Teil aber gebunden, sofern die Person im Zielland gesetzlich sozialversichert ist. Nur der freiwillige Teil kann dann in bar ausgezahlt werden.
Wer diese Unterscheidung nicht kennt, könnte wichtige Pläne mit dem Kapital machen, zum gewünschten Zeitpunkt ist es aber tatsächlich nicht verfügbar. Dies kann einen Immobilienkauf oder die gesamte Finanzplanung gefährden.
Hinweis:
Der in der Schweiz gebundene obligatorische BVG-Anteil wird auf eine Freizügigkeitseinrichtung übertragen. Er kann später bezogen werden, sobald ein gesetzlicher Auszahlungsgrund erfüllt ist – beim Altersbezug grundsätzlich frühestens fünf Jahre vor dem Referenzalter. Die Sozialversicherungspflicht im EU-/EFTA-Staat muss gegebenenfalls durch die zuständige Stelle bestätigt werden.
Praxisfall: Auswanderung nach Litauen
Eine Person beendet ihre Erwerbstätigkeit in der Schweiz und zieht dauerhaft nach Litauen. Da Litauen EU-Mitglied ist und dort eine obligatorische Versicherung für Alter, Tod und Invalidität besteht, darf der obligatorische BVG-Anteil grundsätzlich nicht bar ausbezahlt werden. Er wird auf eine Schweizer Freizügigkeitseinrichtung übertragen. Der überobligatorische Teil und die Säule 3a sind bei definitiver Auswanderung grundsätzlich beziehbar.
Die Person entscheidet sich, das auszahlbare Kapital erst nach dem Wegzug zu beziehen. Die Schweizer Vorsorgeeinrichtung zieht deshalb zunächst Quellensteuer ab. Deren Höhe richtet sich nach dem Sitzkanton der auszahlenden Einrichtung.
Gleichzeitig muss die Person prüfen, wie Litauen die Kapitalleistung behandelt. Weist das DBA das Besteuerungsrecht für die konkrete Leistung Litauen zu, kann sie die Schweizer Quellensteuer unter den entsprechenden Voraussetzungen zurückfordern. Dazu muss sie einen Rückerstattungsantrag stellen und in der Regel die Ansässigkeit sowie gegebenenfalls die Besteuerung in Litauen nachweisen.
Der zunächst günstigere Schweizer Quellensteuertarif kann dadurch an Bedeutung verlieren: Wird die Quellensteuer vollständig zurückerstattet, entscheidet letztlich vor allem die Besteuerung in Litauen über die Gesamtbelastung.
Wichtig für sie Entscheidung
Klären Sie zuerst, welcher Teil des Vorsorgeguthabens rechtlich ausbezahlt werden darf. Erst danach sollten Bezugszeitpunkt, Quellensteuer und Besteuerung im Zielland verglichen werden.
Fehler Nr. 3: Bezug vor und nach Wegzug nicht vergleichen
Viele beziehen ihr Vorsorgekapital automatisch vor der Abmeldung. Andere gehen davon aus, dass eine Auszahlung nach dem Wegzug immer günstiger sei. Beide Verallgemeinerungen sind falsch.
| Zeitpunkt | Schweizer Steuer | Zusätzlich prüfen |
|---|---|---|
| Vor dem Wegzug | Kapitalauszahlungssteuer am Wohnsitz | Kanton, Gemeinde und weitere Bezüge |
| Nach dem Wegzug | Quellensteuer am Sitz der Einrichtung | DBA und Besteuerung im Zielland |
Praxisfall: Auswanderung in die USA
Eine Person beendet ihre Erwerbstätigkeit in der Schweiz und zieht dauerhaft in die USA. Die Schweiz erlaubt bei einem Wegzug in die USA (Drittstaat) grundsätzlich die Barauszahlung der gesamten Vorsorgeleistungen. Steuerlich ist jedoch zu klären, ob der Bezug vor oder nach dem Wegzug günstiger ist.
Bezug vor dem Wegzug
Erfolgt die Auszahlung, solange die Person noch in der Schweiz steuerlich ansässig ist, fällt die Kapitalauszahlungssteuer am Wohnsitz an. Die Höhe richtet sich insbesondere nach dem Wohnkanton und der Wohngemeinde; der Höhe des Vorsorgekapitals; weiteren Vorsorgebezügen im gleichen Jahr; und teilweise den Bezügen des Ehepartners.
Diese Variante kann vorteilhaft sein, wenn die Schweizer Kapitalauszahlungssteuer niedriger ist als eine spätere Besteuerung in den USA. Wichtig ist, dass zum Zeitpunkt der Auszahlung noch keine USA-Steuerpflicht besteht.
Bezug nach dem Wegzug
Nach Begründung des US-Wohnsitzes zieht die Freizügigkeitseinrichtung zunächst Schweizer Quellensteuer ab. Bei privaten Pensionen weist Artikel 18 des DBA Schweiz–USA das Besteuerungsrecht grundsätzlich dem Wohnsitzstaat zu. Die Schweizer Quellensteuer kann dann unter den Voraussetzungen des Abkommens rückforderbar sein, während die USA die Leistung nach ihren Regeln besteuern.
Steuer-Tipp
Vergleichen Sie nicht nur die Schweizer Kapitalauszahlungs- und Quellensteuer. Entscheidend ist, welcher Nettobetrag nach der endgültigen Besteuerung in beiden Staaten verbleibt.
Fehler Nr. 4: Sich nur auf die Schweizer Steuern konzentrieren
Wie bereits beim Vergleich des Bezugszeitpunkts gezeigt, ist allein die Schweizer Kapitalauszahlungs- oder Quellensteuer nicht der entscheidende Faktor. Für eine realistische Einschätzung müssen alle finanziellen Konsequenzen im neuen Wohnsitzland berücksichtigt werden.
Dazu gehören ausser der Besteuerung von Kapitalbezügen und laufenden Renten auch weitere Steuern, Krankheitskosten, Wechselkurse und Transfergebühren. Alleine tiefere Lebenshaltungskosten im Zielland machen dieses nicht automatisch zu einer vorteilhafteren Option.
Fehler Nr. 5: Das Doppelbesteuerungsabkommen nicht prüfen
Das DBA bestimmt häufig, ob die Schweiz oder der neue Wohnsitzstaat eine Vorsorgeleistung besteuern darf. Wer das Abkommen nicht prüft, riskiert eine unnötige Doppelbelastung und den Verzicht auf eine mögliche Rückerstattung.
Wenn das DBA das Besteuerungsrecht dem Wohnsitzstaat zuweist, wird die Schweizer Quellensteuer häufig ohnehin zunächst einbehalten und muss anschliessend zurückgefordert werden. Die Rückerstattung erfolgt nicht automatisch. Man muss den Antrag stellen und die verlangten Dokumente einreichen.
Fehler Nr. 6: Die Freizügigkeitseinrichtung nur nach dem Steuersatz wählen
Steuer-Tipp
Lassen Sie sich Gebühren und Auszahlungsbedingungen schriftlich bestätigen. Entscheidend ist, wie viel nach Steuern, Kosten und möglichen Anlageverlusten tatsächlich übrig bleibt.
Praxisfall: Wegzug nach Grossbritannien – lohnt sich der Wechsel nach Schwyz?
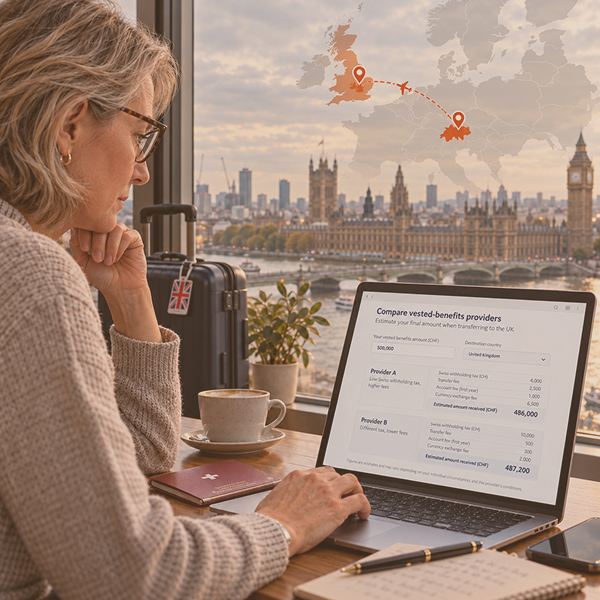
Ein 50-jähriger Arbeitnehmer plant, einige Monate nach Beendigung seines Arbeitsverhältnisses nach Grossbritannien auszuwandern. Sein Pensionskassenguthaben von rund CHF 114’000 soll zunächst auf eine Freizügigkeitseinrichtung übertragen und anschliessend aufgrund des definitiven Wegzugs ausbezahlt werden.
Die bestehende Freizügigkeitsstiftung hat ihren rechtlichen Sitz nicht im steuergünstigen Kanton Schwyz. Deshalb wird geprüft, ob sich eine vorgängige Übertragung an eine Schwyzer Freizügigkeitsstiftung lohnt. Die Berechnung zeigt zwar eine mögliche Quellensteuerersparnis von mehreren Tausend Franken. Diese darf jedoch nicht isoliert betrachtet werden: Einige Anbieter verlangen bei einer kurzfristigen Übertragung und anschliessenden Auszahlung erhebliche Gebühren. Dadurch kann ein grosser Teil des Steuervorteils wieder verloren gehen.
Auch das DBA mit Grossbritannien ist zu berücksichtigen. Ist die Person im Zeitpunkt der Auszahlung bereits in Grossbritannien ansässig, kann die Schweizer Quellensteuer je nach anwendbarer Abkommensregelung endgültig sein. Der Zeitpunkt der Auszahlung und die steuerliche Ansässigkeit müssen deshalb gemeinsam geprüft werden.
Wichtig für sie Entscheidung
Vergleichen Sie nicht nur die Quellensteuersätze. Entscheidend ist der Nettobetrag nach Quellensteuer, Übertragungs- und Auszahlungsgebühren sowie einer möglichen Besteuerung im Zielland. Lassen Sie sich sämtliche Kosten und Bedingungen vor dem Wechsel schriftlich bestätigen.
Fehler Nr. 7: Pensionskasse und Säule 3a unkoordiniert beziehen
Kapitalleistungen aus Pensionskasse, Freizügigkeit und Säule 3a werden in der Schweiz separat vom übrigen Einkommen und zu einem niedrigeren Steuersatz besteuert. Viele machen jedoch Fehler und beziehen mehrere Vorsorgeguthaben im gleichen Kalenderjahr. Für die Festlegung des Steuersatzes werden diese Bezüge jedoch zusammengefasst, wodurch die gesamte Steuer steigen kann. Das kann auch Vorsorgebezüge des Ehepartners betreffen.
Um eine unnötig hohe Steuerprogression zu vermeiden, können Sie mehrere Vorsorgebezüge – sofern zeitlich und rechtlich möglich – auf mehrere Jahre verteilen. Nach einem Umzug ins Ausland müssten Sie zusätzlich auch die Besteuerung im Zielland prüfen.
Fehler Nr. 8: Das Freizügigkeitsguthaben falsch aufteilen
Beim Austritt kann das Pensionskassenguthaben auf höchstens zwei Freizügigkeitseinrichtungen verteilt werden. Dies ermöglicht unterschiedliche Anlagestrategien und Bezugszeitpunkte.
Bei der Auswahl sollte man neben der Quellensteuer auch Gebühren, Renditechancen, Anlagerisiken, Auszahlungstermin und Begünstigung im Todesfall prüfen. Ein Zinskonto bietet mehr Stabilität, während Wertschriften höhere Renditechancen versprechen, aber gleichzeitig auch Verlustrisiken mit sich bringen. Besonders kurz vor der Auszahlung kann ein hoher Aktienanteil riskant sein.
Welche Lösung für Sie mehr geeignet ist, hängt vor allem von Ihrer persönlichen Risikobereitschaft und dem geplanten Bezugszeitpunkt ab. Wenn Sie das Kapital bald benötigen, sollten Sie mehr auf Sicherheit und Liquidität achten. Bei einem längeren Anlagehorizont könnte eine Wertschriftenlösung sinnvoll sein, sofern vorübergehende Verluste finanziell tragbar sind.
Fehler Nr. 9: Kapital oder Rente ohne Berechnung wählen
Wer nur auf die Steuer, die sofortige Verfügbarkeit oder die Höhe der Rente schaut, kann eine dauerhaft falsche Entscheidung treffen. Mögliche Folgen sind fehlendes Einkommen im hohen Alter, ein zu schnell aufgebrauchtes Kapital oder eine ungenügende Absicherung der Hinterbliebenen.
Die folgende Übersicht zeigt die wichtigsten Vor- und Nachteile beider Bezugswege:
| Kriterium | Lebenslange Rente | Kapitalbezug |
|---|---|---|
 Einkommen |
Regelmässig und lebenslang | Muss selbst geplant werden |
 Flexibilität |
Gering; Kapital nicht frei verfügbar | Hoch; Kapital frei verwendbar |
 Anlage und Risiko |
Kein eigener Anlageentscheid nötig | Anlage- und Verlustrisiko liegt bei Ihnen |
 Vererbung |
Nur Leistungen gemäss Reglement | Restvermögen grundsätzlich vererbbar |
 Grössere Ausgaben |
Nur begrenzt finanzierbar | Kapital sofort verfügbar |
 Steuern im Ausland |
Laufende Besteuerung der Rente prüfen | Besteuerung beim Bezug und danach prüfen |
 Besonders geeignet |
Wenn Sicherheit im Vordergrund steht | Wenn Flexibilität möglich ist und finanzielle Risiken tragbar sind |
Und was ist mit einer Kombination?
Eine Kombination kann sinnvoll sein: Die Rente deckt die regelmässigen Grundkosten, während ein Teil des Kapitals für Reserven, grössere Ausgaben oder die Vererbung verfügbar bleibt. Wie die Aufteilung aussehen sollte, hängt von Budget, Vermögen, Familie, Gesundheit und Wohnsitzstaat ab.
Fehler Nr. 10: Unterlagen und Fristen unterschätzen
Fehlende Dokumente können die Auszahlung oder eine Steuerrückerstattung verzögern. Die erforderlichen Unterlagen hängen von der jeweiligen Vorsorgeeinrichtung, Zivilstand, Zielland und Auszahlungsgrund ab. Grundsätzlich werden Abmeldebestätigung und neue Wohnsitzbescheinigung, Ausweis- und Zivilstandsdokumente, die Zustimmung des Ehepartners sowie Nachweise zur Sozialversicherung verlangt. Für eine Steuerrückerstattung sind zusätzliche Belege erforderlich.
Es gibt keine einheitliche Bearbeitungsdauer. Sind alle Unterlagen vollständig, kann eine Auszahlung bei manchen Einrichtungen innerhalb weniger Wochen erfolgen.
FAQ zur Pensionskasse bei Auswanderung
Was passiert mit meiner Schweizer Steuererklärung, wenn ich ins Ausland ziehe?
Wenn Sie die Schweiz dauerhaft verlassen, muss Ihre steuerliche Situation bis zum Wegzugsdatum in der Schweiz geregelt werden. Je nach Situation müssen dabei unter anderem Pensionskassenbezüge, noch nicht abgerechnetes Einkommen, Vermögen und weitere steuerliche Aspekte berücksichtigt werden. Auch die steuerliche Behandlung in Ihrem neuen Wohnsitzstaat ist zu prüfen.
Wenn Sie Ihren Wegzug planen, ist es daher wichtig, die letzte Schweizer Steuererklärung rechtzeitig und korrekt vorzubereiten. Für professionelle Unterstützung bei Ihrer Steuererklärung finden Sie weitere Informationen auf unserer Seite zur Steuererklärung für Privatpersonen.
Kann ich mein gesamtes Pensionskassenguthaben beziehen, wenn ich in ein EU- oder EFTA-Land ziehe?
Nicht unbedingt. Wenn Sie in ein EU-/EFTA-Land ziehen und dort der obligatorischen Sozialversicherung unterstehen, kann der obligatorische BVG-Anteil grundsätzlich nicht bar ausbezahlt werden. Dieser verbleibt in der Schweiz und wird in der Regel auf eine Freizügigkeitseinrichtung übertragen. Der überobligatorische Teil kann grundsätzlich ausbezahlt werden.
Die konkrete Situation sollte vor dem Wegzug geprüft werden.
Ist es besser, mein Pensionskassenguthaben vor oder nach dem Wegzug aus der Schweiz zu beziehen?
Dafür gibt es keine allgemein gültige Antwort. Bei einem Bezug vor dem Wegzug wird die Kapitalauszahlungssteuer grundsätzlich am bisherigen Wohnort in der Schweiz erhoben. Erfolgt die Auszahlung erst nach dem Wegzug, wird in der Regel die Quellensteuer am Sitzkanton der Vorsorgeeinrichtung abgezogen.
Zusätzlich müssen das Doppelbesteuerungsabkommen und die Besteuerung im neuen Wohnsitzstaat berücksichtigt werden. Deshalb sollte der Zeitpunkt der Auszahlung vor dem Wegzug sorgfältig geprüft werden.
Kann ich eine Freizügigkeitseinrichtung in einem Kanton mit tieferer Quellensteuer wählen?
Grundsätzlich kann der Sitzkanton der Freizügigkeitseinrichtung die Höhe der Schweizer Quellensteuer bei einer Auszahlung nach dem Wegzug beeinflussen. Die Wahl einer Einrichtung sollte jedoch nicht allein aufgrund des Steuersatzes erfolgen.
Auch Übertragungs- und Auszahlungsgebühren, Währungsumrechnungskosten sowie die steuerliche Behandlung im neuen Wohnsitzstaat sollten berücksichtigt werden.
Was passiert mit meinem Pensionskassenguthaben, wenn ich in die USA auswandere?
Die USA gelten als Drittstaat. Bei einer dauerhaften Auswanderung kann deshalb grundsätzlich das gesamte Pensionskassenguthaben ausbezahlt werden, sofern die entsprechenden Voraussetzungen erfüllt sind.
Entscheidend ist jedoch auch der Zeitpunkt der Auszahlung. Ein Bezug vor dem Wegzug kann der Schweizer Kapitalauszahlungssteuer unterliegen, während bei einem Bezug nach Begründung des US-Wohnsitzes Schweizer Quellensteuer und eine Besteuerung in den USA relevant werden können. Vor der Auszahlung sollte daher auch das Doppelbesteuerungsabkommen zwischen der Schweiz und den USA geprüft werden.
Kann ich mein Pensionskassenguthaben und meine Säule 3a im gleichen Jahr beziehen?
Ja, sofern die gesetzlichen Voraussetzungen für beide Bezüge erfüllt sind. Kapitalleistungen aus Pensionskasse, Freizügigkeitsguthaben und Säule 3a werden für die Bestimmung des Steuersatzes jedoch grundsätzlich zusammen berücksichtigt.
Mehrere Bezüge im selben Kalenderjahr können deshalb zu einer höheren Steuerbelastung führen. Soweit dies zeitlich und rechtlich möglich ist, kann es sinnvoll sein, die Bezüge auf verschiedene Kalenderjahre zu verteilen.
Benötigen Sie Unterstützung?
Unser Steuerteam hilft Ihnen, den Bezug Ihrer Pensionskasse, die letzte Schweizer Steuererklärung und die steuerlichen Folgen im Zielland rechtzeitig zu koordinieren. Wenn Sie Ihre Steuererklärung machen lassen möchten, beraten wir Sie gerne – zur Steuererklärung Zürich ebenso wie in weiteren deutschsprachigen Kantonen. Weitere Informationen finden Sie auf unserer Seite.
mit praktischen Tipps
und Beispielen für Ihre
private Steuererklärung
Zum Gratis Download
Kommentare